Ogni anno in Francia, le collisioni tra veicoli e cinghiali rappresentano una parte notevole degli incidenti legati alla fauna selvatica. Questi incidenti si verificano più spesso al calar della notte, su strade provinciali bordate di boschi o coltivazioni. La procedura che segue un tale impatto condiziona direttamente la copertura da parte della vostra assicurazione: senza i giusti riflessi sul posto, l’indennizzo può essere rifiutato o ridotto.
1. Mettere in sicurezza immediatamente il luogo
La priorità assoluta dopo l’impatto non è valutare i danni sulla carrozzeria, ma proteggere gli occupanti e gli altri utenti della strada. Un cinghiale adulto può pesare abbastanza da immobilizzare un veicolo o spostarlo sulla carreggiata, creando un potenziale incidente secondario, soprattutto di notte.
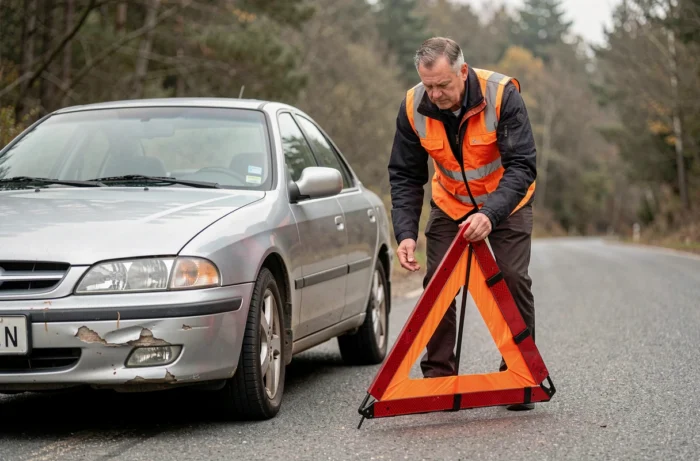
Fermate il veicolo sul ciglio della strada, il più lontano possibile dalla carreggiata. Attivate le luci di emergenza prima di qualsiasi altra azione. Indossate il vostro giubbotto giallo all’interno dell’abitacolo, prima di aprire la portiera, poi fate scendere i vostri passeggeri dal lato opposto al traffico.
Posizionate il triangolo di pre-signalizzazione a una distanza sufficiente davanti al veicolo affinché gli automobilisti in arrivo possano anticipare l’ostacolo. Su una strada senza illuminazione, questa distanza deve essere generosa.
Un punto spesso trascurato riguarda l’animale stesso. Anche se immobile a terra, un cinghiale può reagire violentemente se è semplicemente ferito. Non avvicinatevi mai all’animale investito, non tentate di spostarlo e non caricatelo nel vostro bagagliaio. Oltre al rischio di ferite, trasportare un animale selvatico senza autorizzazione pone un problema normativo.
Se avete bisogno di approfondire la procedura completa per dichiarare un incidente con un cinghiale, la raccolta di prove sul posto gioca un ruolo determinante nel prosieguo del dossier. Scattate foto del veicolo da più angolazioni, della strada, delle tracce di frenata, dell’animale se è visibile da una distanza ragionevole, e di qualsiasi segnale stradale (o della sua assenza) nelle vicinanze.
2. Allertare le forze dell’ordine per far constatare l’incidente
Ogni collisione con un animale selvatico deve essere segnalata alle forze dell’ordine. Contattate la gendarmeria (in zona rurale) o il commissariato (in zona urbana), oppure componete il 17. Questa segnalazione non è una semplice formalità: il verbale di constatazione costituisce il documento principale del vostro dossier di indennizzo.
Senze questo documento, il vostro assicuratore non dispone di alcun elemento ufficiale per qualificare l’incidente come una collisione con un animale selvatico. Il rischio è che l’incidente venga riclassificato come uscita di strada o collisione con un ostacolo, il che modifica la garanzia attivata e può ridurre, o addirittura annullare, la copertura.
Sul posto, le forze dell’ordine constateranno le circostanze dell’incidente, rileveranno la posizione del veicolo, lo stato della carreggiata e la presenza eventuale dell’animale. Questa constatazione ufficiale permette anche di attivare la rimozione della carcassa da parte dei servizi competenti.
In parallelo, se ci sono testimoni presenti, raccogliete i loro contatti. Le loro dichiarazioni possono supportare la vostra denuncia, in particolare se l’animale è scomparso dopo l’impatto.
Un dettaglio da tenere a mente: l’assenza di un segnale stradale che avverta della presenza di animali selvatici in una zona nota per la loro presenza può coinvolgere la responsabilità del gestore della strada (Stato, provincia, comune). La constatazione delle forze dell’ordine documenta anche questo elemento, il che può aprire un ricorso complementare.
3. Dichiarare il sinistro al proprio assicuratore
Una volta messi in sicurezza i luoghi e redatto il verbale ufficiale, la dichiarazione al vostro assicuratore deve avvenire rapidamente. Il termine legale è di cinque giorni lavorativi dalla data dell’incidente. Questo termine è imperativo: un superamento può comportare una decadenza della garanzia, anche se il vostro contratto copre normalmente questo tipo di sinistro.
La dichiarazione può essere inviata per posta raccomandata, via email o tramite l’area clienti online del vostro assicuratore, a seconda delle modalità previste dal vostro contratto. Alleghiate tutte le prove giustificative:
- Il verbale o la ricevuta di deposito della denuncia rilasciata dalle forze dell’ordine
- Le fotografie scattate sul luogo (veicolo, strada, animale, segnaletica)
- I contatti di eventuali testimoni e le loro dichiarazioni
- Il certificato di immatricolazione e la vostra attestazione di assicurazione
La garanzia attivata dipende dal vostro livello di copertura. Con un’assicurazione kasko, la collisione è generalmente coperta ai sensi della garanzia danni tutti gli incidenti. Con un’assicurazione di responsabilità civile, solo la garanzia “danni da collisione con un animale” o la garanzia “catastrofi naturali” possono intervenire, e molti contratti di responsabilità civile non coprono affatto questo tipo di sinistro.
La questione della franchigia merita attenzione. Anche con una copertura adeguata, una franchigia è spesso applicabile. Questo sinistro essendo classificato senza terzo identificato (l’animale non ha un proprietario), non dà luogo a un ricorso classico. Tuttavia, se dei cacciatori stavano inseguendo l’animale al momento dell’incidente, o se l’assenza di segnaletica stradale è documentata, un ricorso contro la federazione di caccia o il gestore della strada rimane possibile.
Punti di attenzione sull’indennizzo
Un incidente con un cinghiale non comporta un malus sul vostro coefficiente bonus-malus, poiché non è coinvolto alcun terzo responsabile. La vostra storia di guida non è quindi influenzata.
Se il veicolo è immobilizzato, verificate se il vostro contratto include una garanzia di assistenza (traino, veicolo sostitutivo). Questi servizi sono spesso condizionati a una chiamata immediata al numero di assistenza riportato sulla vostra carta verde, prima di far intervenire un carro attrezzi di vostra scelta.
La precisione della dichiarazione, la qualità delle prove raccolte sul posto e il rispetto del termine di cinque giorni determinano concretamente il livello di indennizzo ottenuto. Un dossier incompleto lascia all’assicuratore un margine di interpretazione che raramente gioca a favore dell’assicurato.