Cada año en Francia, las colisiones entre vehículos y jabalíes representan una parte notable de los siniestros relacionados con la fauna salvaje. Estos accidentes ocurren con mayor frecuencia al caer la noche, en carreteras departamentales bordeadas de bosques o cultivos. El procedimiento que sigue a un choque de este tipo condiciona directamente la cobertura por parte de su seguro: sin los buenos reflejos en el lugar, la indemnización puede ser rechazada o reducida.
1. Asegurar inmediatamente el lugar
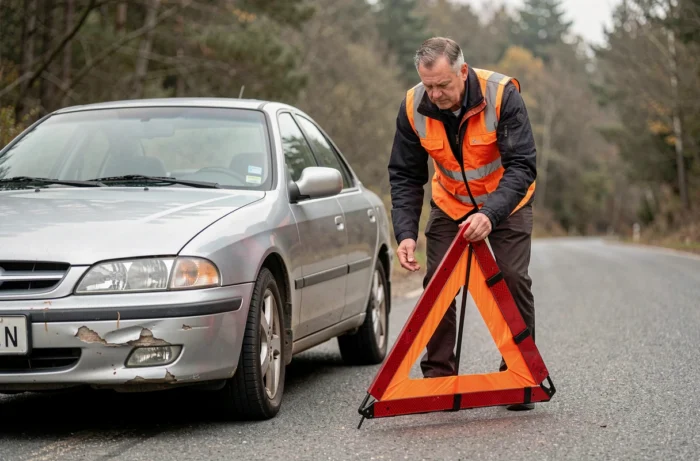
La prioridad absoluta después del impacto no es evaluar los daños en la carrocería, sino proteger a los ocupantes y a los demás usuarios de la carretera. Un jabalí adulto puede pesar lo suficiente como para inmovilizar un vehículo o desplazarlo a la calzada, lo que crea un potencial sobre-accidente, especialmente de noche.
Inmovilice el vehículo en el arcén, lo más lejos posible de la vía de circulación. Active las luces de emergencia antes de cualquier otra acción. Póngase su chaleco amarillo dentro del habitáculo, antes de abrir la puerta, y haga bajar a sus pasajeros del lado opuesto al tráfico.
Coloque el triángulo de pre-signalización a una distancia suficiente antes del vehículo para que los automovilistas que llegan puedan anticipar el obstáculo. En una carretera sin iluminación, esta distancia debe ser generosa.
Un punto que a menudo se pasa por alto se refiere al animal mismo. Incluso inmóvil en el suelo, un jabalí puede reaccionar violentamente si está simplemente herido. No se acerque nunca al animal atropellado, no intente moverlo ni cargarlo en su maletero. Más allá del riesgo de lesión, transportar un animal salvaje sin autorización plantea un problema regulatorio.
Si necesita profundizar en el procedimiento completo para declarar un accidente con un jabalí, la recopilación de pruebas en el lugar juega un papel determinante en el desarrollo del expediente. Tome fotos del vehículo desde varios ángulos, de la carretera, de las marcas de frenado, del animal si es visible desde una distancia razonable, y de cualquier señal de tráfico (o su ausencia) en las cercanías.
2. Alertar a las fuerzas del orden para que constaten el accidente
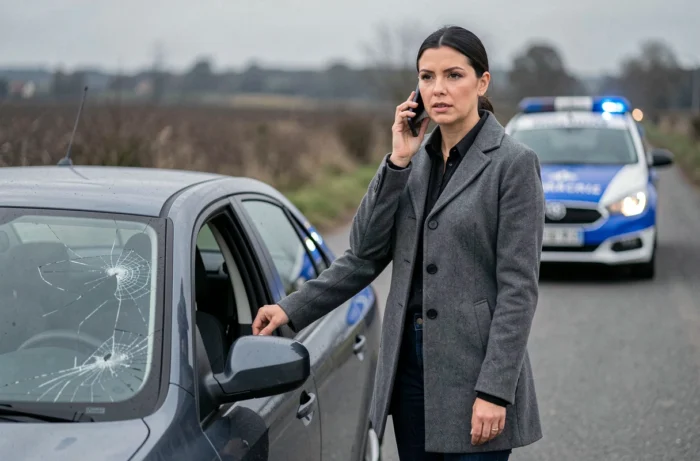
Cualquier colisión con un animal salvaje debe ser reportada a las fuerzas del orden. Contacte a la gendarmería (en zona rural) o a la comisaría (en zona urbana), o marque el 17. Este reporte no es una simple formalidad: el atestado policial constituye la pieza clave de su expediente de indemnización.
Sin este documento, su aseguradora no dispone de ningún elemento oficial para calificar el siniestro como una colisión con un animal salvaje. El riesgo es que el accidente sea reclasificado como salida de la carretera o colisión con un obstáculo, lo que modifica la garantía movilizada y puede reducir, incluso anular, la cobertura.
En el lugar, las fuerzas del orden constatarán las circunstancias del accidente, registrarán la posición del vehículo, el estado de la calzada y la posible presencia del animal. Este informe oficial también permite activar la recogida del cadáver por los servicios competentes.
Paralelamente, si hay testigos presentes, recoja sus datos de contacto. Sus declaraciones pueden respaldar su reporte, especialmente si el animal ha desaparecido después del choque.
Un detalle a tener en cuenta: la ausencia de una señal de advertencia sobre el paso de animales salvajes en una zona conocida por su presencia puede comprometer la responsabilidad del gestor de la carretera (Estado, departamento, municipio). El informe de las fuerzas del orden también documenta este elemento, lo que puede abrir un recurso adicional.
3. Declarar el siniestro a su aseguradora
Una vez asegurado el lugar y establecido el informe oficial, la declaración ante su aseguradora debe realizarse rápidamente. El plazo legal es de cinco días hábiles a partir de la fecha del accidente. Este plazo es imperativo: un retraso puede conllevar una pérdida de garantía, incluso si su contrato normalmente cubre este tipo de siniestro.
La declaración puede ser enviada por correo certificado, por correo electrónico o a través del espacio de cliente en línea de su aseguradora, según las modalidades previstas por su contrato. Adjunte todos los documentos justificativos:
- El atestado o el recibo de la denuncia emitido por las fuerzas del orden
- Las fotografías tomadas en el lugar (vehículo, carretera, animal, señalización)
- Los datos de contacto de los posibles testigos y sus declaraciones
- El certificado de matriculación y su póliza de seguro
La garantía movilizada depende de su nivel de cobertura. Con un seguro a todo riesgo, la colisión generalmente está cubierta bajo la garantía de daños todos los accidentes. Con un seguro a terceros, solo la garantía “daños por colisión con un animal” o la garantía “catástrofe natural” puede intervenir, y muchos contratos a terceros no cubren en absoluto este tipo de siniestro.
La cuestión de la franquicia merece atención. Incluso con una cobertura adecuada, a menudo se aplica una franquicia. Este siniestro se clasifica sin un tercero identificado (el animal no tiene propietario), por lo que no da lugar a un recurso clásico. Sin embargo, si cazadores perseguían al animal en el momento del accidente, o si la ausencia de señalización vial está documentada, un recurso contra la federación de caza o el gestor de la vía sigue siendo posible.
Puntos de vigilancia sobre la indemnización
Un accidente con un jabalí no conlleva un malus en su coeficiente de bonificación-malus, ya que no hay ningún tercero responsable involucrado. Por lo tanto, su historial de conducción no se ve afectado.
Si el vehículo está inmovilizado, verifique si su contrato incluye una garantía de asistencia (remolque, vehículo de reemplazo). Estos servicios suelen estar condicionados a una llamada inmediata al número de asistencia que figura en su tarjeta verde, antes de hacer intervenir a un taller de su elección.
La rigurosidad de la declaración, la calidad de las pruebas recopiladas en el lugar y el respeto del plazo de cinco días determinan concretamente el nivel de indemnización obtenido. Un expediente incompleto deja a la aseguradora un margen de interpretación que rara vez juega a favor del asegurado.